WeFi 기술이 결제·송금·금융 서비스를 연결하는 방법
지금까지 위체인(WeChain)이라는 네트워크와, 그 위에서 자산을 보호하는 지갑·보안 구조를 살펴봤습니다.
이번 글에서는 이 기술들이 실제로 결제와 송금이라는 눈에 보이는 서비스로 어떻게 연결되는지, ⑪ WeFi 기술 카테고리의 마지막 편을 정리해보겠습니다.
모든 것의 출발점, 온체인 계좌
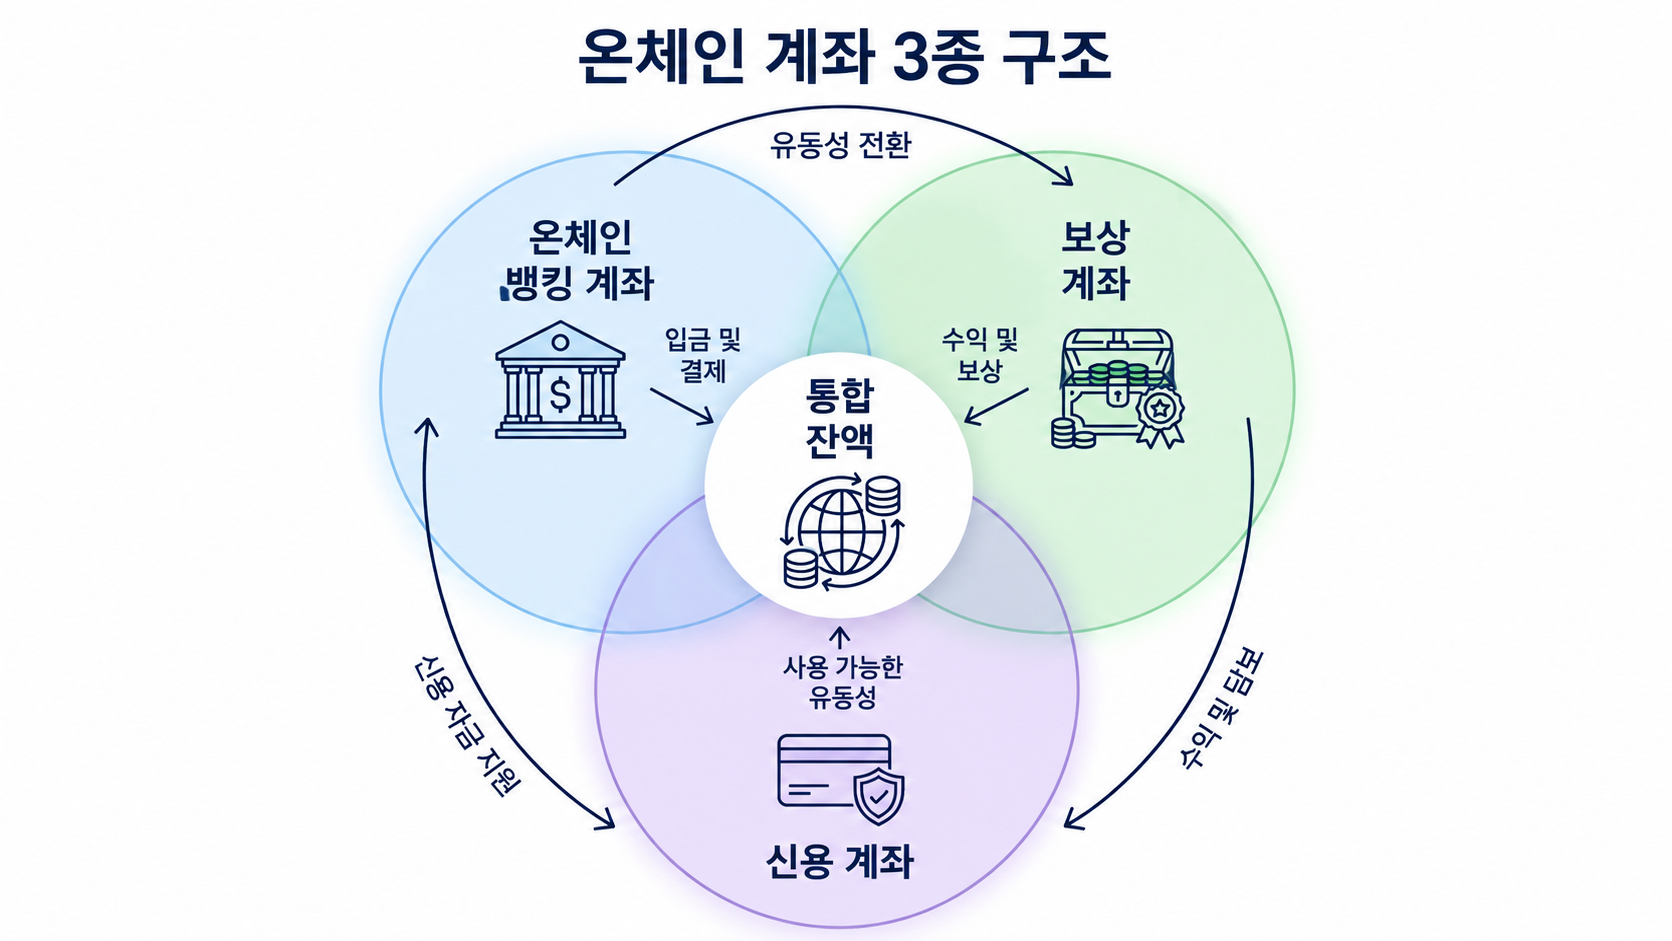
결제나 송금 이야기를 하기 전에 먼저 짚어야 할 것은 계좌입니다. 위파이(WeFi) 공식 문서는 온체인 뱅킹 계좌를 세 가지 유형으로 나눠 설명합니다.
| 계좌 유형 | 역할 |
|---|---|
| Current Account | 일상 결제·수취를 위한 기본 뱅킹 허브, 법정화폐를 EURC·USDC 같은 스테이블코인으로 1:1 연동 |
| Credit Account | 탈중앙 신용 시스템(DCS)과 연결된 대출·유동성 계좌 |
| Exchange Account | 일상 사용자를 위한 자산 교환 기능 |
공식 문서는 이 구조를 "오케스트레이션 레이어"라는 표현으로 설명합니다.
위파이(WeFi)가 직접 은행처럼 계좌를 운영하는 것이 아니라, 규제받는 디오뱅크(DeoBank)들이 이 계좌 인프라를 가져다 쓸 수 있도록 표준을 만들고 조율하는 역할을 맡는다는 뜻입니다. 법정화폐가 입금되면 유동성 공급자가 그에 상응하는 스테이블코인을 사용자의 분산 커스터디 지갑으로 발행하고, 반대로 송금 시에는 스테이블코인이 소각되며 디오뱅크(DeoBank)가 실제 은행 송금을 즉시 실행하는 자동화된 프로토콜로 작동합니다.
● ● ●
카드 한 장으로 연결되는 결제 경험
이 계좌 인프라가 실생활에서 가장 먼저 만나는 접점은 카드입니다.
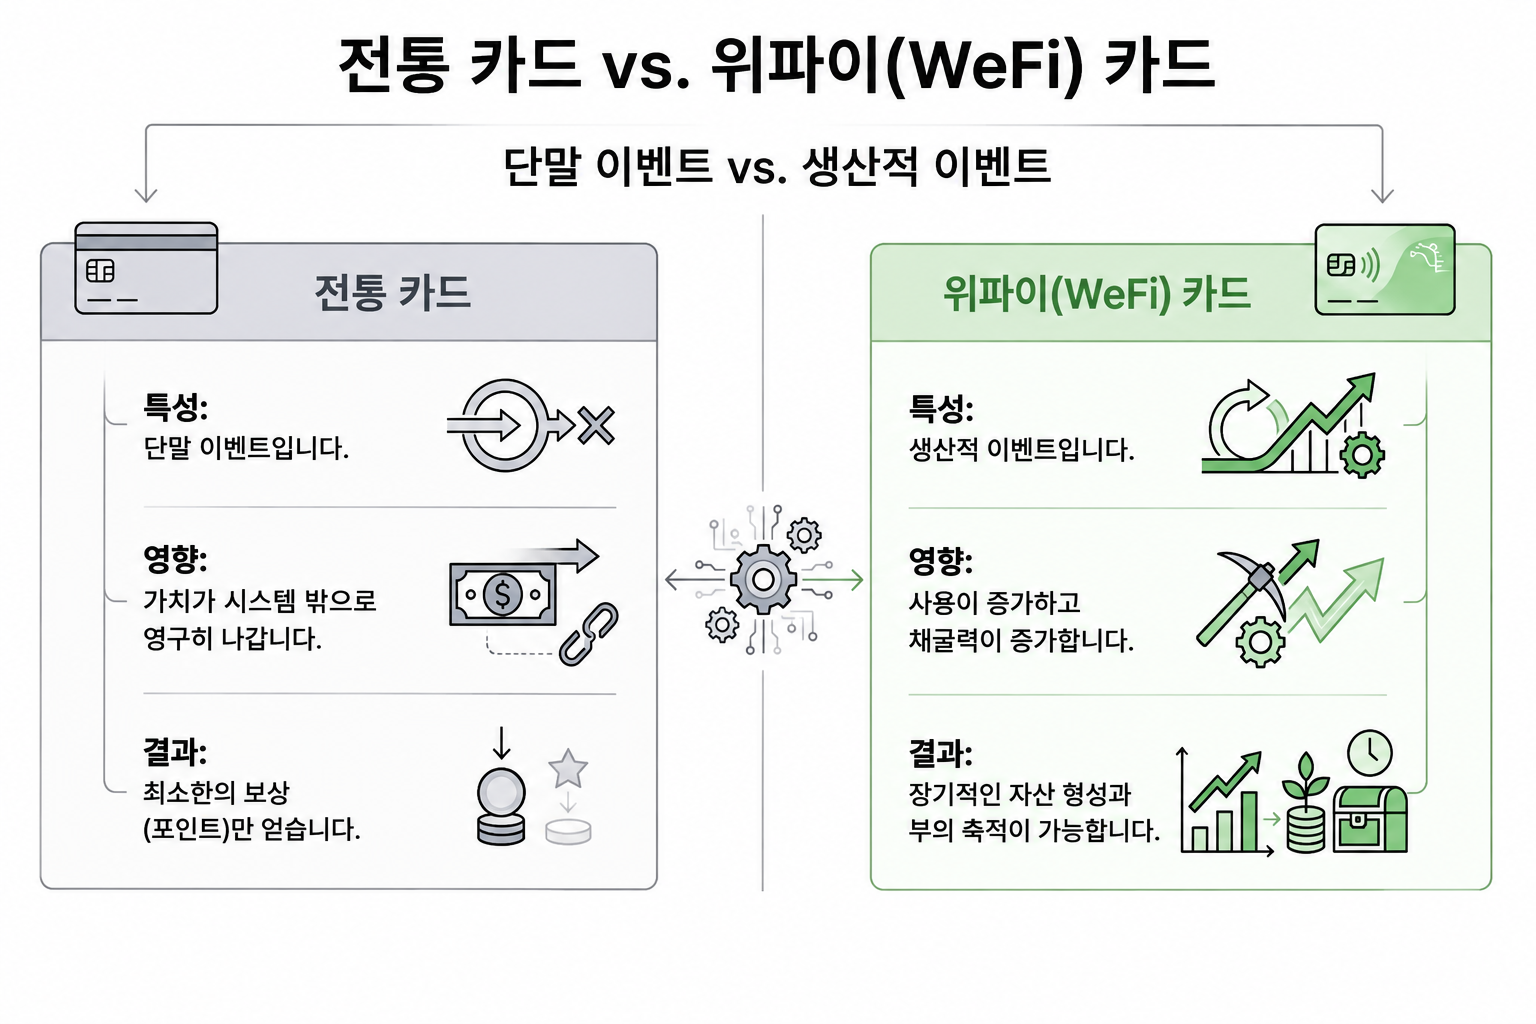
위파이(WeFi) 카드는 버추얼·플라스틱·메탈 형태로 제공되며, 비자(Visa) 결제망을 통해 전 세계 가맹점에서 환전 수수료 없이 사용할 수 있도록 설계되어 있습니다.
카드 결제가 채굴력으로 전환되는 Spending-as-Mining 메커니즘은 앞선 리워드 편에서 이미 자세히 다뤘으니, 이번 글에서는 그 결제가 인프라적으로 어떻게 계좌·지갑과 맞물려 있는지에 집중하겠습니다.
카드 결제 한 건이 발생하면, 그 요청은 사용자의 분산 커스터디 지갑에서 곧바로 처리되고, 동시에 채굴력 갱신이라는 온체인 기록으로 남습니다. 결제와 자산 소유권이 분리되지 않는다는 지난 글의 원칙이 여기서도 그대로 적용됩니다.
● ● ●
AI가 신용과 보안에 쓰이는 방식
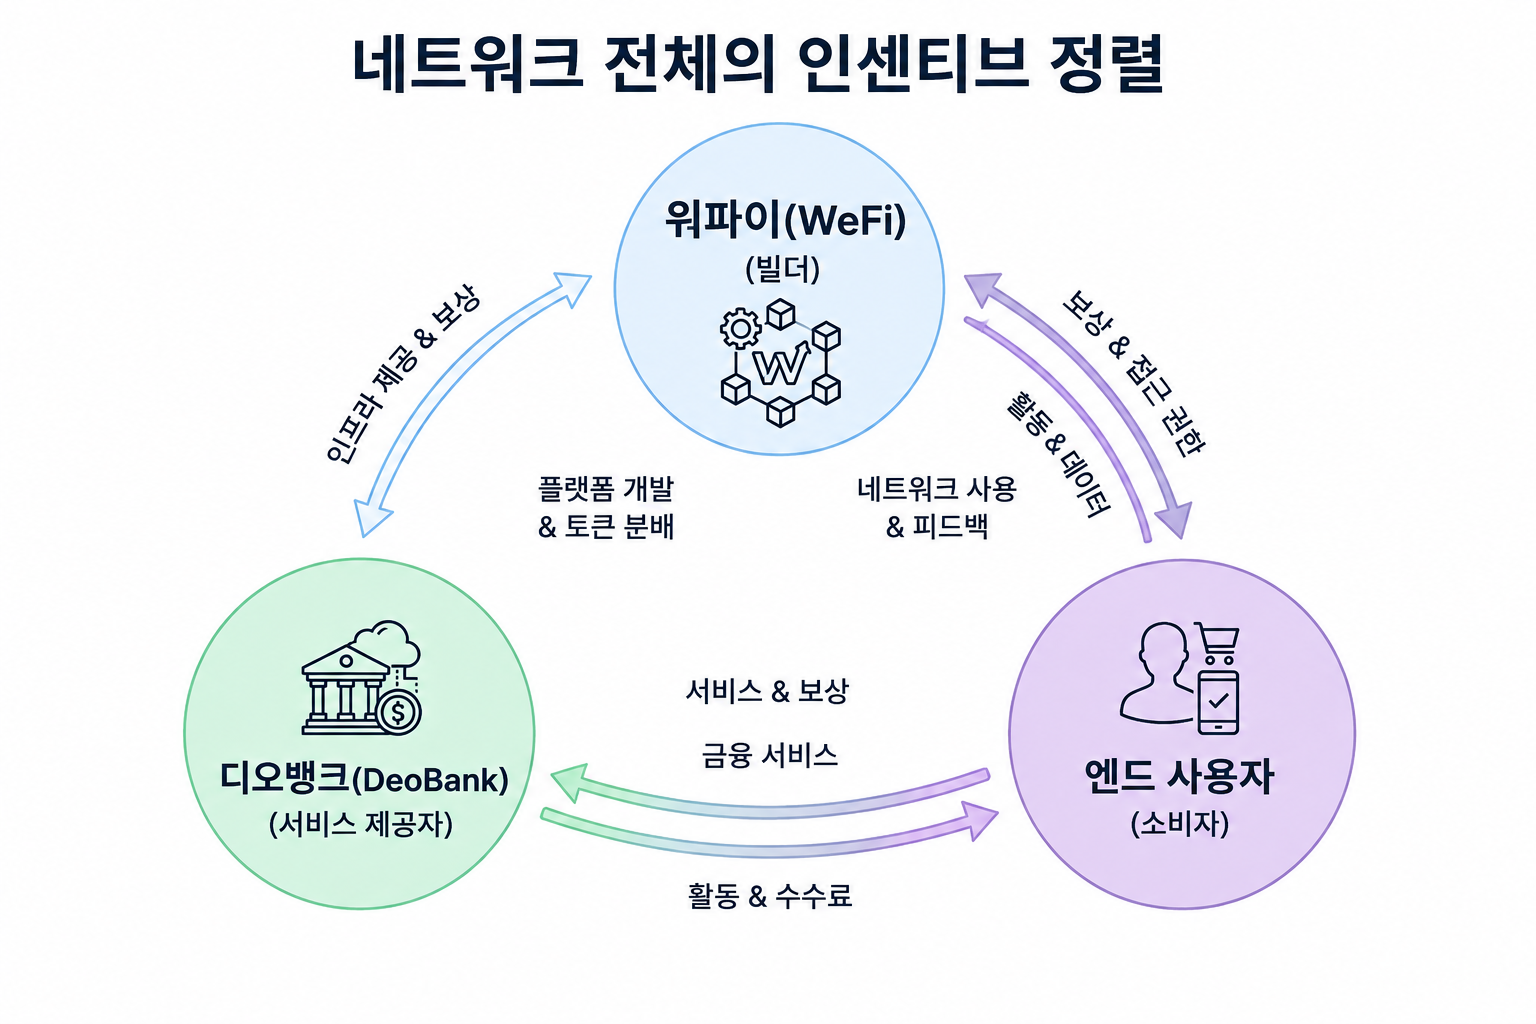
위파이(WeFi) 생태계에는 별도의 독립된 "AI 서비스"가 있다기보다, AI가 신용 평가와 보안이라는 두 영역에 도구로 녹아들어 있는 형태입니다.
공식 문서는 생태계 참여자 중 하나로 "AI/애널리틱스 제공자"를 명시하는데, 이들은 위체인(WeChain) 위에서 사용자의 네트워크 행동을 분석해 대안적 신용 점수를 계산하는 에이전트를 운영합니다.
이렇게 산출되는 지표가 충성도 계수(Loyalty Coefficient, LC)입니다. 전통적인 신용점수가 과거의 대출 상환 이력 같은 제한된 정보에 의존한다면, 충성도 계수는 실시간 온체인 활동을 기반으로 한 행동 기반 신뢰 지표를 통해 더 공정한 자본 접근을 가능하게 한다고 공식 문서는 설명합니다. 이 지표는 앞서 리워드 편에서 다룬 온체인 담보(Onchain Collateral)와 함께, 담보 없이도 신용을 평가받는 경로로 연결됩니다.
보안 측면에서도 AI는 비슷한 역할을 합니다.
거래 패턴을 실시간으로 모니터링해 이상 징후를 잡아내는 데 쓰이는데, 이는 지난 글에서 다룬 MPC 분산 커스터디의 서명 검증 단계와 함께 작동하는 보조 장치로 이해하시면 됩니다. AI가 자산 이동 권한을 직접 갖는 것이 아니라, 신용 평가와 이상 탐지라는 "판단을 보조하는" 역할에 머물러 있다는 점이 이 구조의 특징입니다.
● ● ●
국경을 넘나드는 결제 인프라
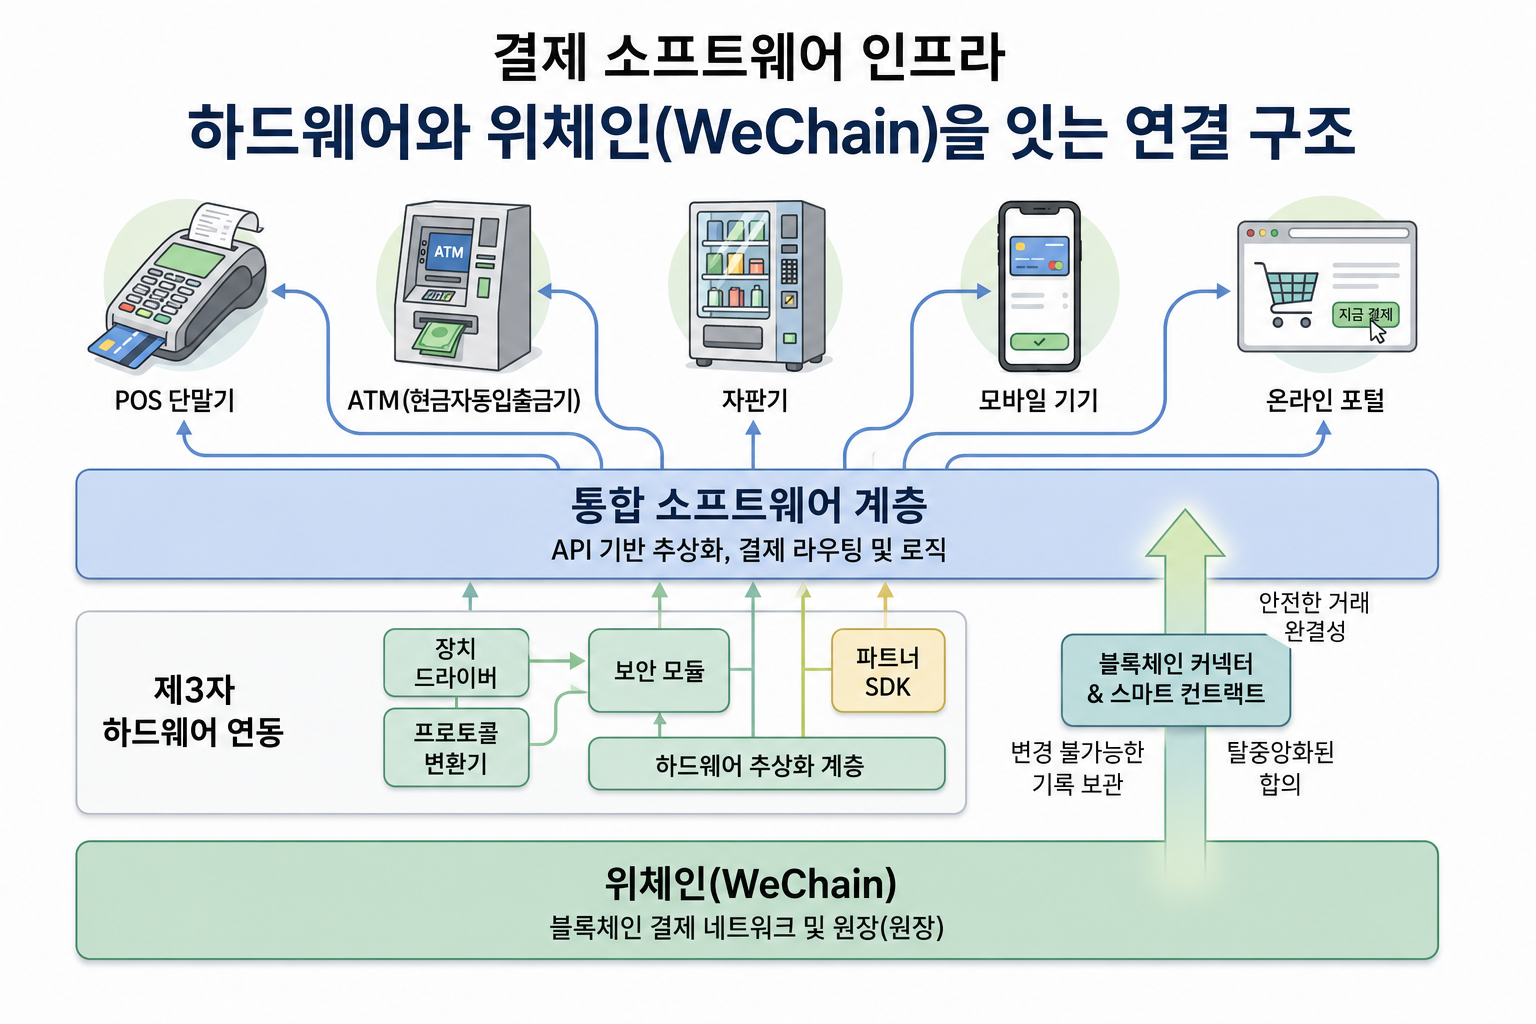
위파이(WeFi)는 카드와 온라인 결제 외에도, 지역마다 다른 현실에 맞춘 오프라인 결제 인프라를 모듈 형태로 제공합니다. 공식 문서는 이를 "실물 경제에 위파이(WeFi)를 통합하기 위한 보조 도구"라고 표현하며, 지역 규제와 수요, 파트너 디오뱅크(DeoBank)의 역량에 따라 구성이 달라진다고 설명합니다.
| 모듈 | 기능 |
|---|---|
| POS 연동 | 지역 디오뱅크(DeoBank)가 제공하는 제3자 POS 단말기와 연결 |
| ATM 연동 | 현금 입출금, 신원 확인, 채굴 유닛 활성화까지 지원하는 파트너 ATM망 |
| 스마트 벤딩 | 소액 결제·재고 추적·자동 정산이 가능한 스마트 자판기 연동 |
| NFC 모바일 결제 | 가맹점의 기존 스마트폰만으로 결제를 받는 방식, 별도 하드웨어 불필요 |
| 이커머스 연동 | 온라인 결제 처리와 세금 신고 연동 |
이 모듈들의 공통점은 핵심 상품이 아니라 "보조 도구"로 명시되어 있다는 점입니다.
즉 위파이(WeFi)의 본질은 온체인 계좌와 위체인(WeChain) 인프라에 있고, POS나 ATM 같은 오프라인 접점은 그 인프라를 각 지역의 현실에 맞게 연결해주는 마지막 단계라는 뜻입니다.
지역마다 규제 환경이 다르기 때문에, 성숙한 크립토 규제를 갖춘 지역과 그렇지 않은 지역에서 지원되는 모듈 구성 자체가 달라질 수 있다고도 설명되어 있습니다.
● ● ●
지금까지의 기술 이야기를 한 줄로 정리하면
온체인 계좌에서 시작해 카드 결제, AI 기반 신용·보안, 그리고 지역별 결제 인프라까지 — 이번 시리즈에서 다룬 기술들을 이어보면 하나의 흐름이 보입니다.
위체인(WeChain)이라는 네트워크가 신뢰를 만들고, 분산 커스터디가 그 신뢰 위에서 자산을 안전하게 지키며, 온체인 계좌와 결제 모듈이 그 안전한 자산을 실제 소비·송금으로 연결하는 구조입니다.
결국 위파이(WeFi)가 말하는 "스마트 금융"은 하나의 화려한 기술이 아니라, 신뢰-보안-연결이라는 세 단계가 순서대로 이어지도록 여러 기술을 촘촘히 짜맞춘 결과라고 정리할 수 있을 것 같습니다.
더 자세한 내용이 궁금하신 분은 추후 자세히 다룰 WeFi 공식 GitBook 소개 글에서 확인하실 수 있습니다.
필자의 한마디
이 네 편의 기술 시리즈를 쓰면서 계속 확인하게 된 건, 위파이(WeFi)가 어떤 기술 하나를 자랑하기보다 "각 단계의 책임을 명확히 나누는" 데 공을 들였다는 점이었습니다.
AI도 마찬가지로, 자산을 직접 움직이는 권한이 아니라 신용 평가를 보조하는 역할에 머물러 있다는 게 인상적이었습니다. 다음은 다시 WeFi의 서비스 자체로 돌아가, 실제 이용 가이드 쪽 콘텐츠로 이어가시면 좋을 것 같습니다.
참고자료
- WeFi 공식 GitBook, gitbook.wefi.co
- WeFi 공식 홈페이지, wefi.co
WeFi — Onchain Financial Services Infrastructure
WeFi provides decentralized financial infrastructure for modern banks. Built on WeChain with MPC security, onchain banking accounts, and algorithmic tokenomics for fintechs and institutions.
www.wefi.co
GITBOOK | Gitbook WeFi
gitbook.wefi.co
'WeFi Project > WeFi 기술' 카테고리의 다른 글
| WeFi 블록체인 기술과 WeChain의 역할 (0) | 2026.08.08 |
|---|---|
| 스마트 금융이란 무엇이며 WeFi는 어떻게 구현할까 (0) | 2026.08.08 |

